

監修:平野 哲也(株式会社オンリーストーリー 代表取締役)
年会費を払ったものの、経費として計上できるのか迷うことはありませんか。
勘定科目の選び方や消費税の扱いには、押さえるべき点がいくつもあります。


経営者会の年会費が経費になるかを、事業関連性の考え方から整理。諸会費・支払会費・交際費・研修費の選び方、仕訳例、インボイスや消費税区分など税務上の注意点までまとめました。
監修:平野 哲也(株式会社オンリーストーリー 代表取締役)
年会費を払ったものの、経費として計上できるのか迷うことはありませんか。
勘定科目の選び方や消費税の扱いには、押さえるべき点がいくつもあります。
まずは、経営者会の年会費が経費として認められるかどうかの基本的な考え方を確認しましょう。
法人税法上、経費(損金)として認められるためには、その支出が事業の遂行に必要なものであることが求められます。
経営者会への参加が、情報収集・人脈形成・取引先開拓など、事業の維持発展に資すると説明できれば、年会費は経費として計上できるのが一般的です。
逆に、事業とまったく関係のない私的な交流を目的とした会費は、経費として認められません。
税務上重要なのは、その支出が事業に必要だったことを、後から合理的に説明できることです。
具体的には、その会でどのような情報を得たか、どんな取引先と出会ったかなどを、議事メモや名刺、成果の記録として残しておくと安心です。
説明力のある記録があるかどうかが、経費として認められるかの実質的な分かれ目になります。
年会費の勘定科目は、会の性質や参加目的によって複数の選択肢があります。
同じ経営者会への支払いでも、会社によって使う科目が異なることは実務上珍しくありません。
代表的な勘定科目とその考え方を解説します。
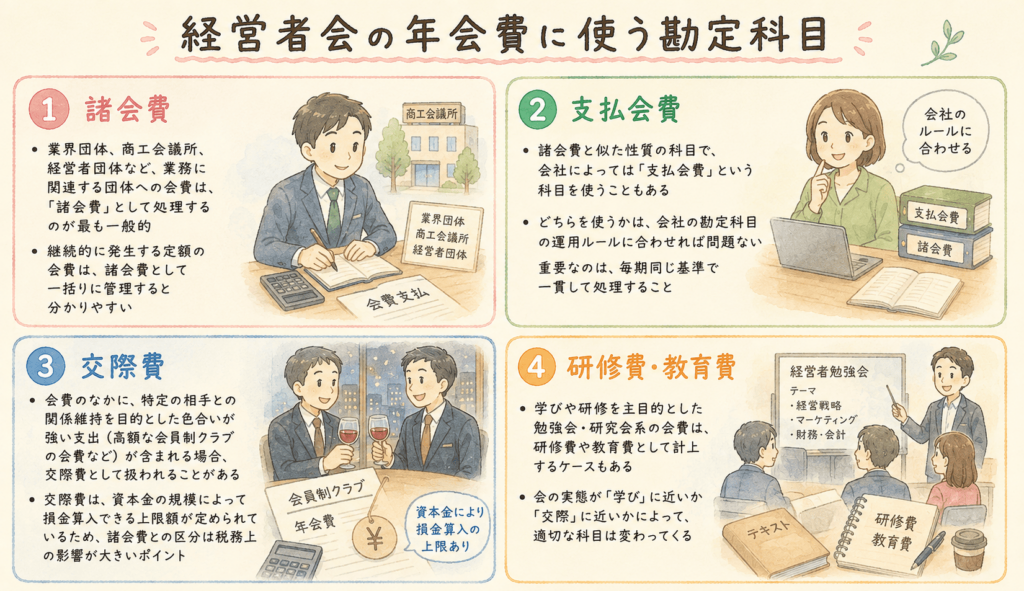
業界団体、商工会議所、経営者団体など、業務に関連する団体への会費は「諸会費」として処理するのが最も一般的です。
継続的に発生する定額の会費は、諸会費として一括りに管理すると分かりやすくなります。
諸会費と似た性質の科目で、会社によっては「支払会費」という科目を使うこともあります。
どちらを使うかは、会社の勘定科目の運用ルールに合わせれば問題ありません。
重要なのは、毎期同じ基準で一貫して処理することです。
会費のなかに、特定の相手との関係維持を目的とした色合いが強い支出(高額な会員制クラブの会費など)が含まれる場合、交際費として扱われることがあります。
交際費は、資本金の規模によって損金算入できる上限額が定められているため、諸会費との区分は税務上の影響が大きいポイントです。
学びや研修を主目的とした勉強会・研究会系の会費は、研修費や教育費として計上するケースもあります。
会の実態が「学び」に近いか「交際」に近いかによって、適切な科目は変わってきます。
年会費の処理で最も判断に迷うのが、諸会費と交際費の区分です。
ここでは、判断のポイントを詳しく解説します。
会費が諸会費になるか交際費になるかは、会の名称ではなく、実態によって判断されます。
不特定多数の会員に対して公平にサービスが提供され、会費が業務上の必要経費と認められる性質のものは、諸会費として処理できます。
一方、実質的に特定の取引先との接待や関係維持が目的となっている場合は、交際費として扱われる可能性が高くなります。
高額な会員制クラブのなかには、税務上ゴルフクラブの会員権などと同様に、資産計上や交際費処理が求められるケースもあります。
入会金が高額な場合は特に、税理士に事前相談することをおすすめします。
多くの経営者会・経済団体の年会費は、実務上は諸会費として処理されることが一般的です。
判断に迷う場合は、諸会費として計上したうえで、その会の目的や活動内容が事業に関連することを説明できる資料を保管しておきましょう。
具体的なイメージを持てるよう、年会費を支払った際の基本的な仕訳の考え方を紹介します。
実際の勘定科目名は、自社の会計ルールや税理士の指導に従ってください。
年会費を口座振込で一括支払いした場合、支払時に「諸会費」として全額を費用計上するのが基本的な処理です。
決算期をまたぐ長期契約の場合は、期間按分が必要になることもあるため、金額や契約期間によっては税理士に確認しましょう。
入会金と年会費が別立てで請求される会も多くあります。
年会費は諸会費として処理する一方、入会金は性質によって、諸会費として一括費用処理する場合と、資産計上して複数年で償却する場合があります。
高額な入会金ほど、税務上の取り扱いに注意が必要です。
経費計上のほかにも、押さえておきたい税務上のポイントがあります。
消費税の仕入税額控除を受けるためには、原則としてインボイス(適格請求書)の保存が必要です。
経営者会の運営団体が適格請求書発行事業者かどうかを確認し、領収書や請求書の記載事項をチェックしましょう。
団体によっては、この対応が十分でない場合もあるため、事前の確認が安心です。
年会費の支払いを証明する領収書や請求書は、法定の保存期間にわたって適切に保管しましょう。
振込の場合は、通帳や振込明細と合わせて保管しておくと、税務調査の際にもスムーズに対応できます。
経営者会には懇親会や飲食を伴う場も多く、業務との関連性が問われやすい支出です。
領収書に参加目的や相手先をメモしておくなど、私的な支出との切り分けを明確にする習慣をつけましょう。
年会費は原則として課税取引となりますが、会の性質によっては非課税・不課税に該当する場合もあります。
領収書に消費税額の記載があるかを確認し、不明な点は運営団体または税理士に問い合わせましょう。
年会費の経費処理には、金額そのものだけでなく、処理にかかる手間というコストも存在します。
ここでは、その視点を紹介します。
例会費、懇親会費、視察費など、経営者会にまつわる支出は複数の科目・複数の証憑に分かれがちです。
経理担当者や税理士がこれらを一つ一つ仕分けし、判断する手間も、見えないコストとして発生しています。
前述のとおり、諸会費と交際費の判断は実態に基づく個別判断が必要で、経理処理に時間がかかりやすいポイントです。
判断に迷う支出が多い会ほど、経理・税務の負担は増加します。
年会費・入会金・活動費・懇親会費と、支払いのタイミングと性質が複数に分かれる経営者会は、経理処理も複雑になりがちです。
一方で、利用のたびに発生するシンプルな費用体系のサービスであれば、勘定科目の判断や証憑管理の手間を抑えられます。
最後に、年会費の経理処理に関して、実務でよく寄せられる疑問をQ&A形式で整理します。
A. 個人事業主の場合も、法人と同様の考え方で、事業に関連する年会費は必要経費として計上できます。
事業所得の計算上、家事関連費(プライベートと事業が混在する支出)との区分が特に問われやすいため、事業関連性の記録はより丁寧に残しておきましょう。
A. 複数年分の年会費を一括で支払った場合、原則としてはその効果が及ぶ期間で按分し、各期の費用として計上する必要があります。
金額が少額であれば支払時に一括費用処理が認められる場合もあるため、金額の重要性に応じて税理士に確認しましょう。
A. 配偶者や親族が役員・従業員として事業に従事しており、その経営者会への参加が事業に必要と認められる場合は、経費として計上できる可能性があります。
ただし、実態が伴わない名目的な参加とみなされると否認リスクが高まるため、参加の必要性を説明できる状態にしておくことが重要です。
A. 年会費の一部が返金された場合、返金額は収益(雑収入など)として計上するのが一般的な処理です。
支払時に費用計上した年会費と、返金額の期間対応にも注意しましょう。
A. 税務調査で最も見られるのは、「その支出が本当に事業に必要だったか」という実態です。
会の活動内容、参加した会合の記録、得られた商談や情報といった成果を、日頃から簡単にメモしておくだけでも、説明力は大きく変わります。
年会費の経費計上や交際費との区分に手間を感じるなら、決裁者マッチングサービスの活用も選択肢として検討する価値があります。
決裁者マッチングとは、経営者や役員など決裁権を持つ人物同士を、プラットフォーム上で直接つなぐサービスです。
経理・税務の観点から見た、決裁者マッチングのメリットを解説します。
多くの決裁者マッチングサービスは、月額利用料やサービス利用料といった、単純な費用構造になっています。
年会費・入会金・活動費・懇親会費のように支払いが複数に分かれる経営者会と比べて、勘定科目の判断がシンプルです。
一般的には支払手数料や広告宣伝費、諸会費など、自社のルールに沿って一貫した科目で処理しやすくなります。
決裁者マッチングは、事業上の商談機会を得るためのサービス利用という性質が明確です。
不特定の会員との懇親を伴う経営者会と比べて、交際費に該当するかどうかの判断に迷う場面が少ないといえます。
支払いのたびに発行される請求書・領収書を、サービスごとに一元管理しやすい点も実務上のメリットです。
証憑管理の手間が減ることで、経理担当者や税理士への確認コストも抑えられます。
商談件数や成約実績が明確に残るため、「事業に必要な支出であった」ことを税務上も説明しやすくなります。
支出の合理性を示す記録が自然と残る点は、経費計上の安心材料にもなります。
本記事では、経営者会の年会費の経費計上の考え方、勘定科目の選び方、仕訳例、税務上の注意点をQ&Aも交えて解説しました。
年会費は事業関連性を説明できれば経費として計上できますが、諸会費と交際費の区分や、インボイス対応など、押さえるべきポイントは少なくありません。
複数年払いや個人事業主の場合、家族経営における取り扱いなど、状況によって判断が分かれる論点も多く、迷ったときは自己判断せず税理士に確認する姿勢が安心につながります。
経費処理には金額そのものだけでなく、判断や証憑管理にかかる手間というコストも伴います。
費用体系がシンプルで経理処理の負担が少ない選択肢として、決裁者マッチングサービスも比較検討の候補に加えてみてはいかがでしょうか。
年会費の税務処理でお困りの場合は、本記事を参考にしつつ、最終的な判断は顧問税理士に相談することをおすすめします。
この記事の監修者
平野 哲也(ひらの てつや)
株式会社オンリーストーリー 代表取締役
BtoB営業と決裁者マッチングの領域に12年間携わり、決裁者同士をつなぐマッチングサービスを運営。
累計26億円の資金調達を実施し、「ベストベンチャー100」にも選出されている。
「つよいい会社をつくる」を掲げ、経営の中でのしくじりや営業の現場で得た知見を発信中。
 オンリーストーリー代表 平野からのメッセージ


