監修:平野 哲也(株式会社オンリーストーリー 代表取締役)
提携先は増えたのに、どの協業が商談や受注につながったか分からない状態はよく起こります。
紹介を何件と数えるかをそろえるところから組み立て直しましょう。
最初に紹介型と共同営業型を分ける
パートナー営業のKPIは、協業の形によって見るべき流れが変わります。
ここでは、紹介型で追う段階、共同営業型で記録する関与と役割、協業形態が異なる企業を一つの基準で比べないための考え方を順に説明します。
自社の提携先がどちらの形に近いかを確認しながら読み進めてください。
紹介型は紹介受領から商談化を追う
紹介型では、パートナーが顧客候補を紹介し、その後の提案や商談を自社が進める形を想定します。
見るべき流れは、紹介受領、内容確認、商談実施、案件化、受注です。
単なる企業名の共有と、顧客が接点を持つことを了承した紹介は、同じ指標に混ぜない方が状況を把握しやすくなります。
自社で紹介として受け付ける条件を定め、情報不足のものは確認待ちに分けます。
共同営業型は案件への関与と役割を追う
共同営業型では、パートナーと一緒に顧客課題を整理し、提案や商談を進めます。
案件を最初に作った会社と、途中で提案を支援した会社が異なる場合があります。
そのため、案件の発生元と、提案への関与を別々に記録します。
最初の紹介がなくても、専門的な説明や共同提案に貢献するパートナーを把握できるようにしましょう。
異なる活動を一つのランキングにまとめない
紹介中心の企業と、少数の大型案件を共同で進める企業では、件数の出方が異なります。
紹介件数だけで比較すると、共同営業で重要な役割を担っている企業を過小評価する可能性があります。
協業形態ごとに見る指標を決め、受注までに必要な期間も考慮して評価します。
KPIは活動・進捗・成果で設計する
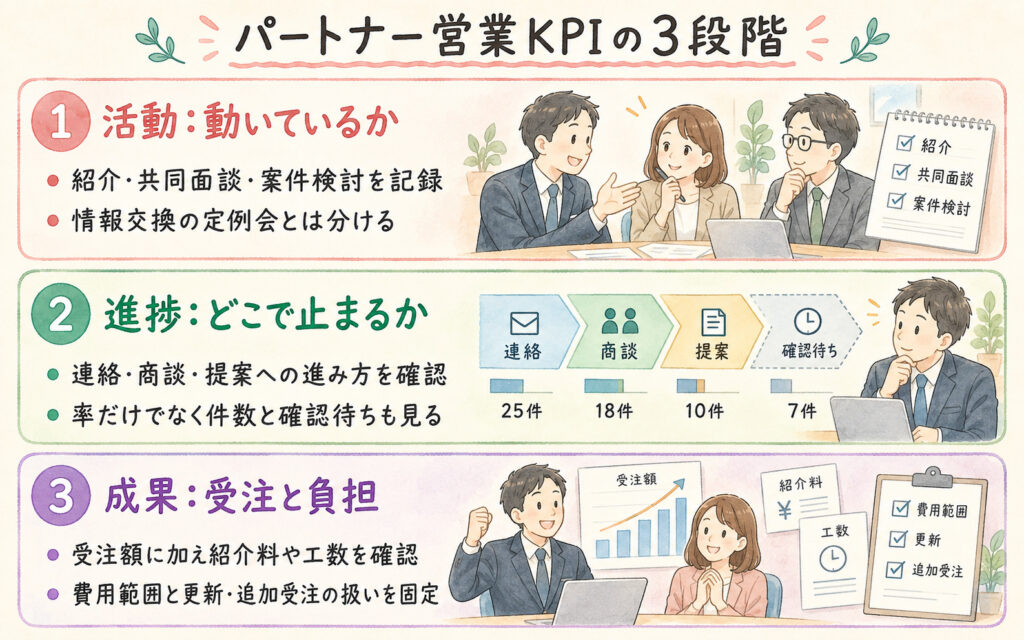
KPIは、実際の活動、途中の進捗、最終的な成果の三段階に分けて設計すると、どこに課題があるかを判断しやすくなります。
以下では、活動指標・進捗指標・成果指標それぞれで確認することを解説します。
あわせて、基本となるKPIと定義の例を表で紹介します。
活動指標は実際に動いているかを見る
活動指標には、顧客の紹介、共同での顧客面談、具体的な案件の検討などを含めます。
定例会の参加や資料の閲覧だけを、顧客開拓と同じ活動として数えないようにします。
情報交換の定例会にも意味はありますが、商談につながる活動とは分けて記録した方が課題を判断しやすくなります。
進捗指標はどこで止まっているかを見る
紹介後に連絡できているか、商談が実施されたか、提案へ進んだかを確認します。
営業側の対応が遅れているのか、対象顧客が合っていないのか、紹介時の情報が不足しているのかを切り分けるための指標です。
率だけでなく、段階ごとの件数と確認待ち件数を残しましょう。
成果指標は受注と負担を合わせて見る
受注件数や受注額に加え、紹介料、共同提案の工数、特別な導入支援なども確認します。
売上だけでは、継続可能な営業活動かを判断できない場合があります。
費用の集計範囲を固定し、既存顧客の更新や追加受注を含めるかも決めておきます。
基本となるKPIと定義の例
以下は設計例であり、業界共通の標準値や必須項目ではありません。
自社の協業形態に合わせて、必要なものから採用します。
| 指標 | 定義例 | 主に確認すること |
|---|---|---|
| 稼働パートナー数 | 対象期間に定義済みの顧客開拓活動を行った会社数 | 提携後に活動があるか |
| 紹介受領件数 | 条件を満たして受け付けた重複のない紹介数 | 紹介が発生しているか |
| 初回対応までの時間 | 紹介受付から自社の初回対応までの経過時間 | 自社で対応が滞っていないか |
| 商談実施件数 | 顧客との商談を実施した重複のない案件数 | 接点が実際の対話になったか |
| 共同提案件数 | 両社が役割を持って提案した案件数 | 共同での提案が進んでいるか |
| 受注件数 | 定義した受注条件に到達した案件数 | 成果に至ったか |
| パートナー起点受注額 | 発生元をパートナーとした案件の受注額 | 発生元別の売上規模 |
| パートナー関与受注額 | 提案などに関与があった案件の受注額 | 支援した案件の規模 |
パートナー起点受注額とパートナー関与受注額は、対象案件が重なることがあります。
二つを足して売上合計にしないことが重要です。
分母を決めるときに注意したいこと
稼働率や転換率、受注率は、分母の決め方によって意味が変わります。
ここでは、稼働率で対象とするパートナー、紹介から商談への転換率の計算方法、受注率での未決着案件の扱いを説明します。
最後に、仮の数字を使って紹介月別の集計例を示します。
稼働率は対象とするパートナーを明示する
稼働パートナー率を計算する場合は、稼働社数を何社で割るかを決めます。
たとえば、対象期間に活動を予定しているパートナーを分母にする方法があります。
契約直後で準備中の会社や、双方で休止を合意した会社をどう扱うかも記録します。
分母から除外する条件を月ごとに変えると、活動が増えていなくても率が上がることがあります。
対象社数と除外理由を残し、比率だけが独り歩きしないようにしましょう。
転換率は同じ紹介群で計算する
今月の紹介件数で今月の商談件数を割ると、先月紹介された顧客の商談が混ざる可能性があります。
その比率は、今月紹介された顧客がどれだけ商談になったかを示しません。
紹介月ごとに案件をまとめ、同じ案件群が観察期限までに商談へ進んだ割合を計算します。
観察途中の紹介群は、確定した過去の紹介群と分けて表示しましょう。
受注率は未決着案件の扱いを決める
受注件数を、受注と失注の合計で割る方法は、決着した案件に限った受注率です。
一方、特定の紹介月に受け付けた案件全体を分母にすると、その紹介群からどの程度受注したかを見ることになります。
どちらも目的に応じて使えますが、意味が違うため同じ名称で混在させないようにします。
未決着が多い段階では、受注率だけでパートナーの優劣を判断しないことが大切です。
仮の数字で見る紹介月別の集計
以下は集計方法を説明するための仮例です。
4月に受け付けた紹介が20件あり、6月末までに8件で商談を実施したとします。
この場合、4月の紹介群における6月末時点の商談実施割合は、8件÷20件×100で40%です。
残りの12件は、連絡中、時期未定、見送りなどに分けて記録します。
同じ時点で、商談を実施した8件のうち2件が受注、3件が失注、3件が未決着だったとします。
決着済みの5件に限る受注率は、2件÷5件×100で40%です。
一方、紹介20件全体から見た受注割合は、2件÷20件×100で10%です。
同じ案件でも、分母によって答えている問いが変わります。
どちらか一方を正解とするのではなく、指標名と対象期間をそろえて使い分けましょう。
案件の二重計上を防ぐ記録方法
複数のパートナーが同じ企業や案件に関わると、件数や受注額を二重に数えてしまうことがあります。
ここでは、案件単位のIDの持ち方、発生元と関与先の分け方、既存の営業案件への紹介の区別を解説します。
あわせて、最低限そろえておきたい管理項目を一覧で紹介します。
企業単位でなく案件単位のIDを持つ
同じ企業に複数の提案がある場合、企業名だけでは重複か別案件か判断できません。
対象部門、課題、提案範囲など、自社で別案件とする条件を決め、案件IDを付けます。
同じ案件に複数の紹介や面談があっても、案件数としては一件にまとめます。
面談回数を知りたい場合は、案件数とは別の活動記録で数えます。
発生元と関与先を別の欄にする
一つの案件について、発生元を一つの欄で管理し、関与したパートナーは別の一覧に記録します。
発生元が確定できない場合は、確認中や共同起点など、自社で決めた扱いを使います。
どちらの会社に実績を付けたいかで、都度変更しないようにします。
複数のパートナーが関与した受注案件を、各社の関与実績に表示することは可能です。
ただし、その表の金額を単純合算すると同じ売上を何度も数えるため、全体集計では案件IDで重複を除きます。
既存の営業案件への紹介を区別する
すでに自社が商談を進めている企業を紹介された場合、その紹介が新しい案件の起点なのか、既存案件への支援なのか確認します。
紹介があったという理由だけで、過去から進めていた案件の発生元を書き換えないようにしましょう。
一方で、新しい部署や別の課題への接点を作った場合は、自社の案件定義に従って別案件として扱えるか判断します。
最低限そろえておきたい管理項目
- パートナーIDと協業形態
- 案件IDと顧客企業・対象部門
- 紹介受付日、商談実施日、受注または失注の確定日
- 案件の発生元と、関与したパートナー
- 現在の段階と、次に確認する予定
- 見送りや停滞の理由
- 受注額の定義と、計上する対象期間
- 紹介料や共同提案などの費用
- データの更新担当と最終確認日
管理項目を増やしすぎると、入力が続かなくなることがあります。
まずは案件を重複なく識別でき、段階と日付が確認できる項目を優先します。
数値が未確認の場合は空欄や未確認の状態を使い、実績ゼロと混同しないようにします。
目標値は自社の実績と対応能力から置く
パートナー営業の目標値は、別企業の数値ではなく、自社の実績と対応できる範囲から置くことが大切です。
ここでは、一律の目安をそのまま使わない理由と、自社が対応できる紹介数の確認方法を説明します。
一律の目安をそのまま使わない
パートナーの顧客層、紹介条件、商材の価格、検討期間によって、必要な活動量は変わります。
別企業の紹介件数や受注率を、そのまま自社の目標にしないようにします。
実績が少ない段階では、まず一定期間記録し、商談化までの時間や対象顧客との適合性を確認します。
初期目標は仮説であると明示し、見直す時期を決めましょう。
自社が対応できる紹介数を確認する
紹介を増やしても、自社の営業担当が初回対応や商談に時間を使えなければ、機会を活かせません。
紹介後に必要な作業と担当者を確認し、対応できる範囲で活動量を設計します。
必要件数を受注目標から逆算する場合も、転換率には自社の観察期間がそろった実績を使います。
確定していない比率を使うなら、複数の想定で必要量がどれだけ変わるかを確認し、計画値として扱います。
月次レビューでは数字から次の一手を決める
月次レビューでは、数字を確認するだけでなく、どこで止まっているかを見て次の一手を決めます。
ここでは、紹介・商談・提案・受注の各段階で起こりやすい状況ごとに確認することを解説します。
あわせて、少数の実績を過大評価しないための注意点と、集計の締め日や修正方法の決め方も紹介します。
紹介はあるが商談にならない場合
自社の初回対応が遅い、顧客が紹介の趣旨を理解していない、対象条件が合わないなどの可能性を分けて調べます。
パートナーの紹介の質が低いと結論を出す前に、自社側の対応記録を確認しましょう。
紹介時に必要な情報が不足しているなら、対象企業の条件と確認項目を一緒に整理します。
商談はあるが提案に進まない場合
顧客課題が自社の提供範囲と合っているか、共同で提案する役割が決まっているかを確認します。
紹介を増やすより、どの課題なら対応できるかをパートナーとすり合わせる方が有効な場合があります。
見送り理由を具体的に共有すれば、次の紹介条件の改善につなげられます。
提案はあるが受注まで長い場合
判断する人への確認、予算時期、必須要件、提供体制など、どこで止まっているかを案件別に見ます。
単純に受注率が低いと判断せず、まだ検討期間の途中である可能性を確認します。
長期案件が多いパートナーと短期案件が多いパートナーを、同月の受注だけで比較しないことが重要です。
受注はあるが工数が大きい場合
見積もりに含まれない調整が多い、相手との役割分担が曖昧、同じ説明を繰り返しているなど、負担の原因を確認します。
受注額の増加だけを成功とせず、継続して対応できる条件へ見直します。
費用や工数の見直しは、特定のパートナーを責める材料ではなく、共同で続けられる仕組みを作るために使いましょう。
少数の実績を過大評価しない
一件中一件の受注と、十件中十件の受注は、どちらも割合では100%になります。
しかし、確認できた件数や顧客条件が異なるため、同じ確かさで次の計画に使えるわけではありません。
割合の横には必ず分子と分母を表示し、対象期間と未決着件数も残します。
活動開始から日が浅いパートナーについては、受注だけでなく、対象条件の理解や共同での準備も確認します。
数値が少ない時期ほど、商談記録を合わせて読み、次に検証する仮説を一つに絞ることが大切です。
集計の締め日と修正方法を決めておく
月末時点の活動を翌月に入力する場合、集計する日によって数字が変わることがあります。
活動が起きた日と記録を更新した日を分け、月次報告をいつのデータで確定するかを決めましょう。
報告後に入力漏れが分かった場合は、訂正箇所と理由を残します。
先月の数値を黙って上書きすると、パートナーと自社が持つ報告の数字が一致しなくなる可能性があります。
たとえば、商談の実施日が先月で入力日が今月なら、活動月の実績を訂正したことが分かる形にします。
誰が修正を確認し、どの報告に反映したかまで記録すると、後から比較するときに迷いにくくなります。
月次会議では数字の確認だけに時間を使わず、改善する項目、担当、実施期限、次回の確認方法を一つずつ決めます。
紹介条件を変更したなら、その変更後に受け付けた案件を識別できるようにし、結果を追える状態にしましょう。
パートナー営業を接点づくりにつなげる
パートナー営業のKPI設計では、指標の多さより、同じ条件で記録し、次の改善を決められることが重要です。
紹介型と共同営業型を分け、案件ID、分母、計測期間、起点と関与の違いをそろえましょう。
新しい提携先との接点が必要な場合は、経営者や責任者と対話する手段として決裁者マッチングを検討できます。
接点づくりを検討する際は、onlystoryのサービス案内を確認し、紹介してほしい顧客や協力してほしい役割を整理してみてください。
まずは現在の管理表で、一件の定義と商談化率の分母が担当者ごとに違っていないかを確認するところから始めましょう。
よくある質問
Q. パートナー営業のKPIは何から決めればよいですか
A. まず自社の提携が紹介型と共同営業型のどちらに近いかを決めます。
協業形態が決まると追う流れと数える単位が定まり、活動・進捗・成果の指標を割り当てやすくなります。
形態が混在している場合は、提携先ごとにどちらの型に近いかを分類してから指標を割り当てましょう。
Q. 紹介件数と受注額を足すと合計が合いません
A. パートナー起点の受注額と、関与のみの受注額は対象案件が重なることがあります。
二つを合算して売上合計として扱わず、別々に集計してください。
案件IDで起点と関与を区別して記録しておけば、報告のたびに合計が食い違う状態を防げます。
Q. 稼働率の分母はどう決めればよいですか
A. 対象期間に活動を予定しているパートナー社数を分母に置く方法があります。
除外した会社と理由を毎月記録し、分母の条件を月ごとに変えないようにします。
分母の条件を固定しておくと、稼働率の変化が実際の活動の増減を表しているかを判断しやすくなります。
Q. 目標値の目安となる数字はありますか
A. 業界共通の標準値はありません。
自社の実績と、紹介を受けた後に対応できる営業体制の範囲から決めるほうが現実的です。
まずは直近の紹介数と商談化の実績を確認し、対応できる紹介数の上限から逆算するところから始めましょう。
この記事の監修者
平野 哲也(ひらの てつや)
株式会社オンリーストーリー 代表取締役
BtoB営業と決裁者マッチングの領域に12年間携わり、決裁者同士をつなぐマッチングサービスを運営。
累計26億円の資金調達を実施し、「ベストベンチャー100」にも選出されている。
「つよいい会社をつくる」を掲げ、経営の中でのしくじりや営業の現場で得た知見を発信中。
 オンリーストーリー代表 平野からのメッセージ